Die passende Onlinebank für sichere digitale Zahlungen wählen
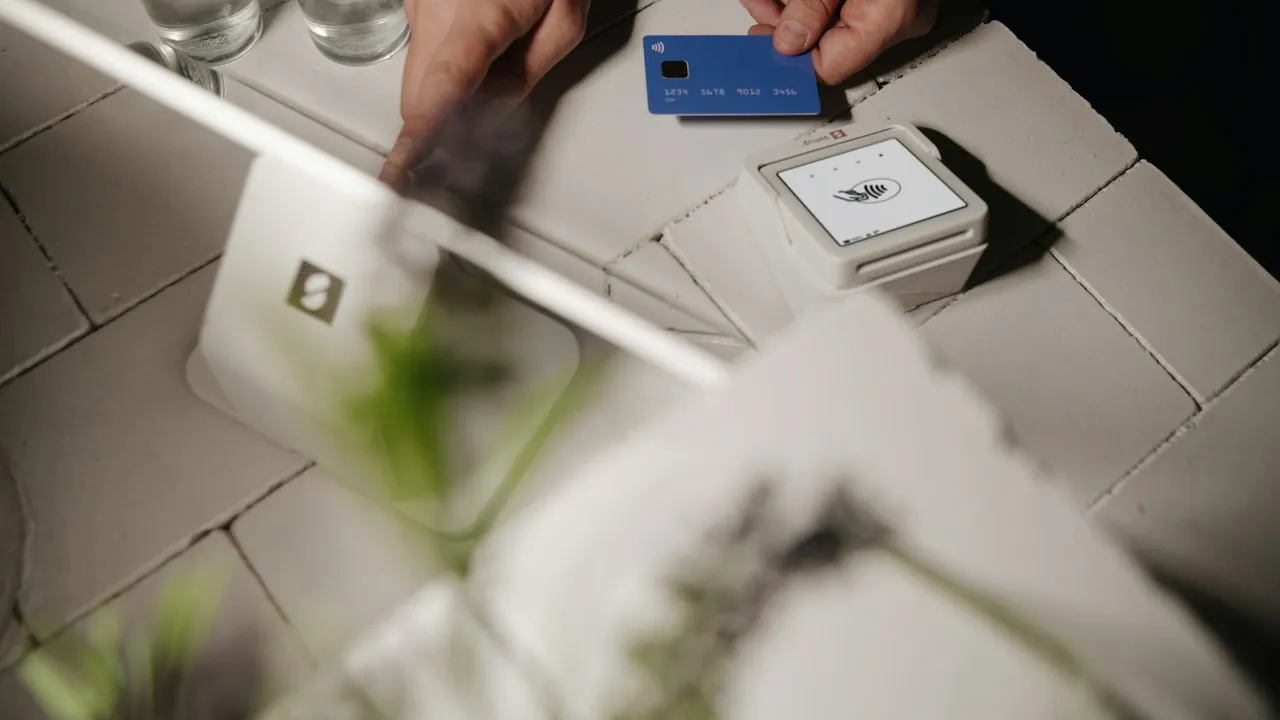
Digitale Zahlungen gehören beim Online-Gaming, bei Streamingdiensten und bei lizenzierten Online-Wetten zum Alltag. Die Wahl der Bankverbindung entscheidet dabei nicht nur über die Geschwindigkeit einer Einzahlung, sondern auch über Kosten, Kartenlimits und den Schutz vor unbefugten Zugriffen. Eine passende Onlinebank sollte deshalb zu Ihren tatsächlichen Zahlungsgewohnheiten passen, statt allein mit einem vermeintlich kostenlosen Konto zu werben.
Die passende Bankart richtet sich nach Ihrem digitalen Zahlungsalltag
Für digitalen Zahlungsverkehr kommen vor allem Direktbanken, Filialbanken und Neobanken infrage. Jede dieser Bankarten bietet andere Stärken bei Beratung, Technik, Gebühren und Zahlungsfunktionen.
Eine Direktbank arbeitet weitgehend ohne Filialnetz und kann daher häufig günstige Girokonten anbieten. Sie eignet sich für Menschen, die Überweisungen, Kartenverwaltung und Support überwiegend per App oder Onlinebanking erledigen. Filialbanken verbinden digitale Funktionen mit persönlicher Beratung vor Ort, verlangen aber je nach Kontomodell eher Kontoführungsgebühren oder Mindestgeldeingänge.
Neobanken konzentrieren sich auf eine besonders moderne App, schnelle Kartenverwaltung und Funktionen wie Budgetplanung oder sofortige Zahlungsbenachrichtigungen. Prüfen Sie hier jedoch genau, welche Bank hinter dem Angebot steht, ob eine Einlagensicherung greift und wie gut der Kundenservice im Problemfall erreichbar ist.
Bei der Bewertung von Kontomodellen, Kartenkosten und digitalen Bankfunktionen können Sie Mehr erfahren. Gerade bei einem Girokonto zählen transparente Preisverzeichnisse, verfügbare Kartenarten und Regeln für Fremdwährungen. Auch die Frage, ob der Anbieter selbst eine Banklizenz besitzt oder nur als Finanzdienstleister auftritt, beeinflusst Schutzmechanismen und Beschwerdewege.
Direktbanken bieten oft ein gutes Verhältnis aus Preis und Leistung
Für regelmäßige Zahlungen bei digitalen Diensten sind Direktbanken häufig praktisch. Viele bieten eine Debitkarte, Echtzeitbenachrichtigungen und kostenlose Standardüberweisungen. Achten Sie trotzdem auf Gebühren für Bargeldabhebungen, Ersatzkarten, Auslandsüberweisungen oder den Einsatz der Karte in einer anderen Währung.
Filialbanken können bei komplexen Fragen Sicherheit geben
Wer persönliche Unterstützung bei Kontosperren, Nachlassfragen oder umfangreicheren Finanzthemen schätzt, findet bei einer Filialbank oft direkte Ansprechpartner. Für reine Online-Zahlungen kann dieses Modell jedoch teurer sein. Ein Vergleich lohnt sich besonders, wenn Sie das Konto kaum für Beratung oder Bargeld nutzen.
Diese fünf Zahlungsmittel eignen sich für digitale Dienste und Gaming-Plattformen
Die sichere Zahlungsart hängt vom Anbieter, dem gewünschten Tempo und Ihrer Kostenkontrolle ab. Bei Online-Wetten sollten Sie ausschließlich legal zugelassene Plattformen nutzen und Einzahlungsgrenzen bewusst festlegen.
-
Debit- oder Kreditkarte: Visa und Mastercard werden bei vielen Gaming-Plattformen und digitalen Diensten akzeptiert. Karten erlauben meist schnelle Einzahlungen und können in der Banking-App sofort gesperrt oder für Online-Zahlungen deaktiviert werden. Prüfen Sie mögliche Auslandseinsatzentgelte, Tageslimits und Gebühren für Kreditkarten.
-
SEPA-Überweisung: Eine Überweisung ist sinnvoll, wenn Sie keine Kartendaten bei einem Anbieter hinterlegen möchten. Sie bietet eine klare Dokumentation im Kontoauszug, ist aber nicht immer sofort verfügbar. Echtzeitüberweisungen können schneller sein, sofern Bank und Empfänger diese Funktion unterstützen.
-
SEPA-Lastschrift: Bei wiederkehrenden Abonnements, etwa für Streaming oder Software, ist die Lastschrift bequem. Sie können einer fehlerhaften Belastung unter bestimmten Voraussetzungen widersprechen. Für spontane Einzahlungen bei Gaming-Angeboten wird sie nicht von jeder Plattform angeboten.
-
E-Wallet: Digitale Geldbörsen können Bankdaten und Händler voneinander trennen. Oft reicht beim Bezahlen die Anmeldung beim Wallet-Anbieter, ohne Kartendaten erneut einzugeben. Lesen Sie das Preisverzeichnis, denn Aufladungen, Währungswechsel oder Auszahlungen können Kosten verursachen.
-
Mobile Zahlung: Apple Pay, Google Pay und vergleichbare Dienste nutzen häufig tokenisierte Kartendaten. Das bedeutet, dass Händler nicht direkt Ihre vollständige Kartennummer erhalten. Für Online-Zahlungen ist diese Methode besonders bequem, sofern Ihre Bank, Ihr Smartphone und der jeweilige Dienst sie unterstützen.
Eine sichere Kartenzahlung entsteht nicht allein durch das Zahlungsmittel. Aktivieren Sie Zwei-Faktor-Authentifizierung, nutzen Sie individuelle Passwörter und kontrollieren Sie Push-Mitteilungen Ihrer Bank. Bei unbekannten Abbuchungen sollten Sie Karte oder Zugang unmittelbar in der App sperren und die Bank kontaktieren.
Gebühren entscheiden darüber, ob ein Onlinekonto wirklich kostenlos bleibt
Eine gebührenfreie Onlinebank ist nicht automatisch in jeder Situation die günstigste Wahl. Manche Konten verzichten auf die monatliche Kontoführungsgebühr, berechnen aber Kosten für eine physische Karte, für Bargeldabhebungen oder für Zahlungen außerhalb des Euroraums.
Vergleichen Sie insbesondere diese Punkte:
- monatliche Kontoführungsgebühr und Bedingungen wie Mindestgeldeingang,
- Preis für Debitkarte, Kreditkarte und Ersatzkarte,
- Gebühren für Kartenzahlungen und Abhebungen im Ausland,
- Kosten bei Fremdwährungszahlungen,
- Limits für Überweisungen, Kartenumsätze und Bargeld,
- Entgelte für Echtzeitüberweisungen oder Papierauszüge,
- Erreichbarkeit des Supports bei Kartenmissbrauch oder Kontosperrung.
Wer vor allem in Euro bezahlt und digitale Dienste nutzt, profitiert häufig von einem einfachen Konto mit kostenloser Debitkarte und kostenfreien SEPA-Überweisungen. Reisen Sie regelmäßig oder zahlen Sie in anderen Währungen, gewinnen Fremdwährungsgebühren deutlich an Gewicht.
Eine Kontoprüfung ist nicht automatisch ein Verdacht
Banken prüfen Konten aus Sicherheitsgründen regelmäßig. Dazu gehören die Identitätsprüfung bei der Kontoeröffnung, Nachfragen zur Herkunft einzelner Zahlungen oder zusätzliche Freigaben bei ungewöhnlichen Transaktionen. Solche Maßnahmen dienen dem Schutz vor Betrug und der Einhaltung gesetzlicher Vorgaben zur Geldwäscheprävention.
Ein konkreter Verdacht liegt erst vor, wenn die Bank auffällige Vorgänge näher untersucht, etwa sehr hohe oder untypische Zahlungseingänge, häufig wechselnde Empfänger oder widersprüchliche Angaben. In diesem Fall kann es zu Rückfragen, Verzögerungen oder vorübergehenden Einschränkungen kommen. Reagieren Sie sachlich, reichen Sie angeforderte Nachweise fristgerecht ein und bewahren Sie Belege zu größeren Transaktionen auf.
Mit dem passenden Girokonto behalten Sie digitale Zahlungen im Griff
Die beste Onlinebank ist nicht für alle Menschen dieselbe. Entscheidend sind Ihre bevorzugten Zahlungsmittel, Ihre Ausgaben im Ausland, Ihr Bedarf an persönlichem Support und Ihr Sicherheitsanspruch.
- Wählen Sie die Bankart nach Ihrem Alltag: Direktbanken sind oft günstig, Filialbanken bieten Beratung und Neobanken punkten mit modernen Apps.
- Vergleichen Sie das gesamte Gebührenmodell: Nicht nur die Kontoführung, sondern auch Karten, Abhebungen und Fremdwährungen verursachen Kosten.
- Nutzen Sie passende Zahlungswege: Karte, Überweisung, Lastschrift, E-Wallet und mobile Zahlung haben jeweils eigene Vorteile.
- Schützen Sie Ihr Konto aktiv: Zwei-Faktor-Authentifizierung, Kartenlimits und Benachrichtigungen reduzieren Risiken.
- Ordnen Sie Kontoprüfungen sachlich ein: Standardprüfungen sind ein normaler Bestandteil sicherer Bankprozesse.